Combien vont augmenter les assurances en 2027 ?
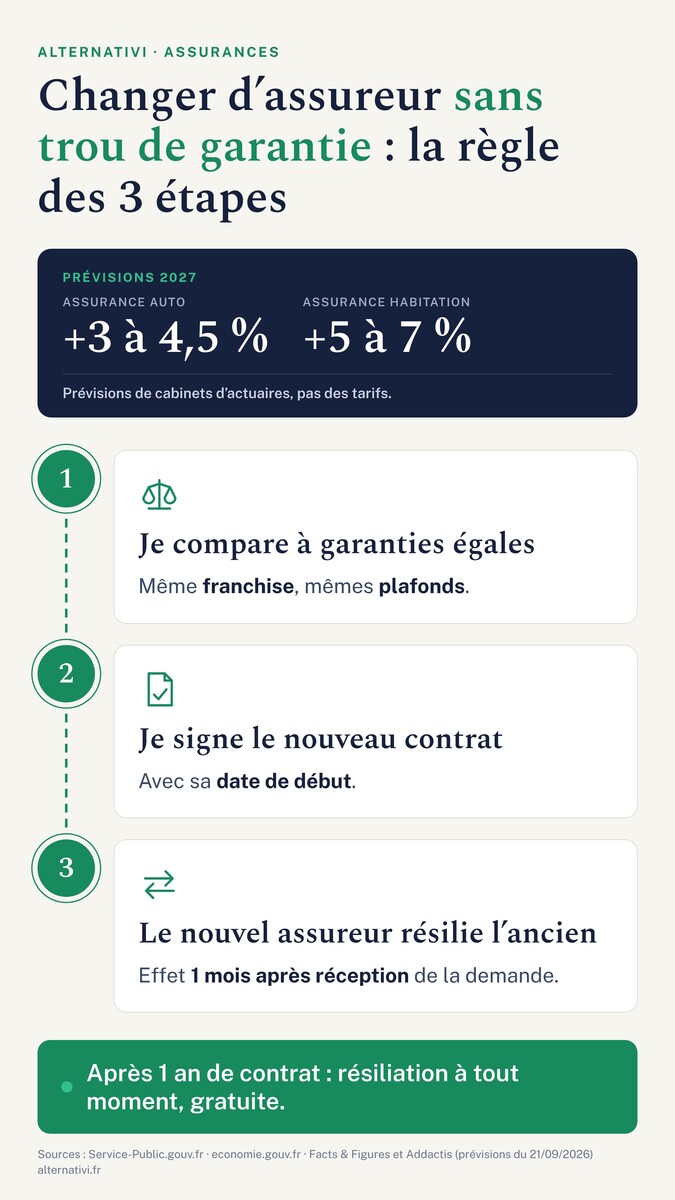
Attention : ce sont des prévisions, pas des tarifs. Elles ont été publiées le 21 septembre 2026 par deux cabinets d'actuaires, Facts & Figures et Addactis.
- Pour l'assurance auto, ils tablent sur +3 à 4 % (Facts & Figures) et jusqu'à +4,5 % (Addactis) :
- Pour l'habitation, la fourchette monte : +5 à 6 % d'un côté, environ +7 % de l'autre.
Pour un contrat moyen, cela représente de l'ordre de 20 à 25 € de plus par an avant taxes.
Votre hausse réelle sera différente. Elle dépend de votre assureur, de votre profil, de votre véhicule ou de votre logement, et de votre ville. Jeunes conducteurs, citadins et propriétaires de voitures haut de gamme risquent de payer davantage. En face, l'inflation tourne autour de 2,4 % sur un an : les assurances augmentent donc plus vite que les prix en général.
Pourquoi les tarifs montent-ils ?
Les voitures coûtent de plus en plus cher à réparer. Caméras, radars et capteurs sont partout, et une batterie de véhicule électrique se chiffre en milliers d'euros. Les pièces détachées et la main-d'œuvre suivent la même pente.
Le climat pèse aussi lourd. Grêle, inondations et tempêtes se multiplient et touchent à la fois les voitures et les logements. Les assureurs font grimper leurs réserves en conséquence. S'ajoute enfin la lutte contre la fraude, qui représente des centaines de millions d'euros par an et alourdit les coûts.
À partir de quand pouvez-vous résilier ?
Après un an de contrat : à tout moment
C'est la règle de la loi Hamon. Passé le premier anniversaire du contrat, vous pouvez résilier quand vous voulez, gratuitement, sans justifier votre choix. La résiliation prend effet un mois après réception de la demande par votre assureur. Il vous rembourse ensuite la part de prime déjà payée pour la période restante.
Avant un an : à l'échéance annuelle
Dans la première année, il faut attendre la date d'échéance.
- Si votre assureur vous prévient à temps, c'est-à-dire au moins 15 jours avant la date limite, envoyez votre demande avant cette date.
- Si l'avis d'échéance arrive en retard, vous avez 20 jours à partir de son envoi.
- Si vous agissez avant d'avoir reçu l'avis, la demande doit partir au moins 2 mois avant l'échéance.
Qui envoie la demande ?
Pour l'auto, et pour un logement que vous louez, c'est le nouvel assureur qui s'en occupe. Vous ne devez pas résilier vous-même : vous risqueriez de rester sans assurance. Si vous êtes propriétaire occupant, c'est en général à vous d'envoyer la demande à votre assureur actuel.
Comparez à garanties égales
Le prix seul ne dit rien : un contrat moins cher peut cacher une franchise plus élevée ou des garanties rognées.
Prenez votre contrat actuel et alignez ces points sur chaque devis.
- Les plafonds et les franchises, surtout pour le bris de glace, le vol et les dégâts des eaux ;
- L'indemnisation à valeur à neuf ou à valeur d'usage ;
- L'assistance, le véhicule de remplacement et la protection juridique ;
- Les exclusions, que le document d'information normalisé (IPID) résume en deux pages.
Pensez aussi à ajuster le contrat à votre situation. Pour une voiture ancienne, une formule au tiers peut suffire. Une franchise plus haute fait baisser la prime, à condition de pouvoir la payer en cas de sinistre. Demandez ensuite plusieurs devis aux mêmes garanties et aux mêmes capitaux.
Le piège à éviter : le trou de garantie
Résilier avant d'avoir signé ailleurs, c'est prendre un grand risque ! Rouler sans assurance auto est un délit puni de 3 750 € d'amende. Si le contrôle est enregistré par procès-verbal électronique et sans condamnation antérieure, l'amende forfaitaire est de 500 €. En cas d'accident, vous payez les dégâts de votre poche.
Le bon ordre est donc toujours le même : devis, signature du nouveau contrat avec sa date d'effet, résiliation de l'ancien.
Comment résilier votre contrat d'assurance ?
Le faire vous-même
La démarche est gratuite et tient en quelques étapes. Choisissez et signez votre nouveau contrat, en précisant la date de début. Laissez le nouvel assureur envoyer la résiliation à l'ancien, quand c'est son rôle. Gardez les preuves d'envoi et vérifiez que votre ancien assureur vous rembourse le trop-perçu sous 30 jours.
Si c'est à vous d'envoyer la demande, une lettre suffit. Indiquez vos nom et adresse, le numéro du contrat, l'immatriculation du véhicule ou l'adresse du logement, la date et votre signature, avec la mention que vous résiliez au titre de l'article L113-15-2 du Code des assurances. Envoyez-la en recommandé avec accusé de réception, ou par la voie en ligne que votre assureur propose.
Se faire accompagner
Vous manquez de temps, ou vous craignez de vous tromper de date ? Alternativi peut vous aider à gérer la démarche.
Découvrez nos pages dédiées :
À retenir : la hausse annoncée pour 2027 va de 3 à 7 % selon le contrat, mais vous n'êtes pas prisonnier de votre assureur. Après un an, vous résiliez à tout moment. Comparez à garanties égales, signez le nouveau contrat en premier, et laissez-le résilier l'ancien.
Questions fréquentes sur la résiliation d'assurance
Que faire de mon assurance auto si je vends ma voiture ?
Le contrat est suspendu automatiquement à partir du lendemain de la vente, à minuit. Vous pouvez ensuite demander sa résiliation en respectant un préavis de 10 jours. Prévenez votre assureur sans attendre : la date de cession inscrite sur la carte grise sert de référence.
Puis-je résilier après un déménagement ou un changement de situation ?
Oui, si l'événement modifie le risque assuré : déménagement, mariage, changement d'activité ou retraite. Informez votre assureur par lettre recommandée dans les 15 jours, puis demandez la résiliation dans les 3 mois, justificatif à l'appui. Elle prend effet un mois après la notification.
Et si je n'ai jamais reçu d'avis d'échéance ?
Après le premier anniversaire du contrat, vous pouvez le résilier à tout moment, sans pénalité. Pour l'auto, la résiliation prend effet le lendemain de l'envoi de la demande par le nouvel assureur. Vous restez redevable des cotisations jusqu'à cette date, l'assureur rembourse ensuite le trop-perçu.
Mon assureur peut-il me résilier après un sinistre ?
Seulement si votre contrat le prévoit. Dans ce cas, pour l'habitation, la résiliation prend effet 30 jours après la notification. Relisez vos conditions générales. Si l'assureur vous résilie, cherchez un nouveau contrat sans attendre : conduire sans assurance est un délit, et un logement non assuré n'est pas couvert.
Un contrat d'assurance auto professionnel se résilie-t-il à tout moment ?
Non : d'après Service-Public, les contrats professionnels font exception à la règle de résiliation à tout moment après un an. Ils obéissent aux conditions de votre contrat, comme l'échéance et le préavis. Consultez-les, ou demandez conseil à votre assureur ou à un conseiller avant d'agir.


