Plafond du Livret A : ce qui a été annoncé
Mardi 3 novembre 2026, lors des questions au gouvernement à l'Assemblée nationale, Sébastien Lecornu a lancé : « Nous allons relever le plafond du livret A ».
Ce plafond n'a pas bougé depuis 2013. Il est aujourd'hui de 22 950 € pour un particulier. Il passera à un montant situé entre 25 000 et 30 000 €. Cela laisse 2 050 à 7 050 € de plus à placer.
Le chiffre exact n'est pas encore fixé. Le ministre de l'Économie, Roland Lescure, doit le préciser « dans les semaines qui viennent », après une dernière concertation avec les banques et la Caisse des dépôts. Le plafond relève d'un décret, donc d'une décision du gouvernement, sans vote du Parlement.
Pourquoi ce relèvement ? L'exécutif veut collecter plus d'épargne pour financer :
- Le logement social,
- Le nouveau nucléaire,
- L'adaptation au changement climatique.
Une partie des dépôts du Livret A part en effet à la Caisse des dépôts, qui prête aux bailleurs sociaux et aux collectivités.
Qui est vraiment concerné ? Le test en 3 questions
Un plafond plus haut ne sert à rien si vous n'avez pas de quoi le remplir. Trois questions suffisent.
1. Votre Livret A est-il plein ?
Aujourd'hui, un livret A qui a atteint 22 950 € n'accepte plus aucun versement. Seuls les intérêts continuent de s'ajouter. Si votre solde est loin de ce niveau, vous n'avez rien à faire : vous pouvez déjà déposer de l'argent.
2. Avez-vous de l'argent de côté en plus ?
Avec le nouveau plafond, un livret plein pourra recevoir de 2 050 à 7 050 € de plus. Encore faut-il avoir cette somme disponible ailleurs.
3. Le gain vaut-il le coup ?
Les intérêts du Livret A sont exonérés d'impôt sur le revenu et de prélèvements sociaux.
Au taux actuel de 1,7 % :
- 7 050 € de plus rapportent environ 120 € par an ;
- pour 2 050 €, comptez environ 35 €.
L'économiste Philippe Crevel estime que la mesure profite surtout aux ménages aisés, capables d'épargner plus de 23 000 € sur un livret. Trois « oui » ? Vous êtes concerné. Sinon, ne changez rien.
Quand ça s'applique, et à quel taux ?
Le nouveau plafond est annoncé pour février 2027. La date précise dépendra du décret. Tant qu'il n'est pas publié, le plafond actuel de 22 950 € reste en vigueur.
Côté rémunération, le Livret A rapporte 1,7 % depuis le 1er août 2026. Il était à 1,5 % auparavant. Selon le Premier ministre, ce taux devrait encore monter en février. Mais ni son niveau ni sa date exacte n'ont été précisés.
Le taux se révise deux fois par an, au 1er février et au 1er août, selon une formule fondée sur l'inflation et les taux à court terme. La Banque de France propose, le ministre de l'Économie décide. Pour février, la proposition est attendue vers la mi-janvier.
Livret plein : les alternatives (LEP, LDDS)
Inutile d'attendre février. Deux autres livrets réglementés existent déjà, eux aussi sans impôt.
Le LEP, le mieux payé
Le Livret d'épargne populaire (LEP) rapporte 2,5 %, soit 0,8 point de plus que le Livret A.
- Son plafond est de 10 000 €.
- Sur cette somme, cela fait environ 80 € d'intérêts de plus par an qu'avec un Livret A.
Il y a une condition : vos revenus. En 2026, votre revenu fiscal de référence ne doit pas dépasser 23 028 € pour une personne seule, et 35 326 € pour un couple. Vous trouvez ce montant sur votre avis d'imposition. Pour l'ouvrir, adressez-vous à une banque : elle vérifie votre éligibilité auprès de l'administration fiscale.
À noter : le taux du LEP est révisé en février, comme celui des autres livrets. Rien ne dit qu'il restera à 2,5 %.
Le LDDS, ouvert à tous
Le Livret de développement durable et solidaire (LDDS) n'exige aucune condition de revenus.
- Son plafond est de 12 000 €.
- Il rapporte le même taux que le Livret A, soit 1,7 % jusqu'au 31 janvier 2027.
Cumulé avec un Livret A plein, il porte votre épargne défiscalisée à 34 950 €. Rien n'a été annoncé pour le plafond du LDDS à ce stade.
Dans quel ordre remplir ses livrets ?
- Si vous y avez droit, remplissez d'abord le LEP, le mieux rémunéré ;
- Complétez ensuite avec le LDDS ;
- Puis le Livret A, quand le nouveau plafond sera en place.
Au-delà, les placements changent de nature. Ils peuvent comporter un risque ou une fiscalité différente. Comparez et méfiez-vous des offres « miracle » : voyez ce qui change avec le démarchage financier. Pour d'autres pistes, parcourez nos idées de placements alternatifs. Et pour vos démarches du quotidien, retrouvez toutes nos démarches en ligne.
Cet article informe, il ne constitue pas un conseil en investissement.
L'essentiel en une image, à enregistrer ou à partager :
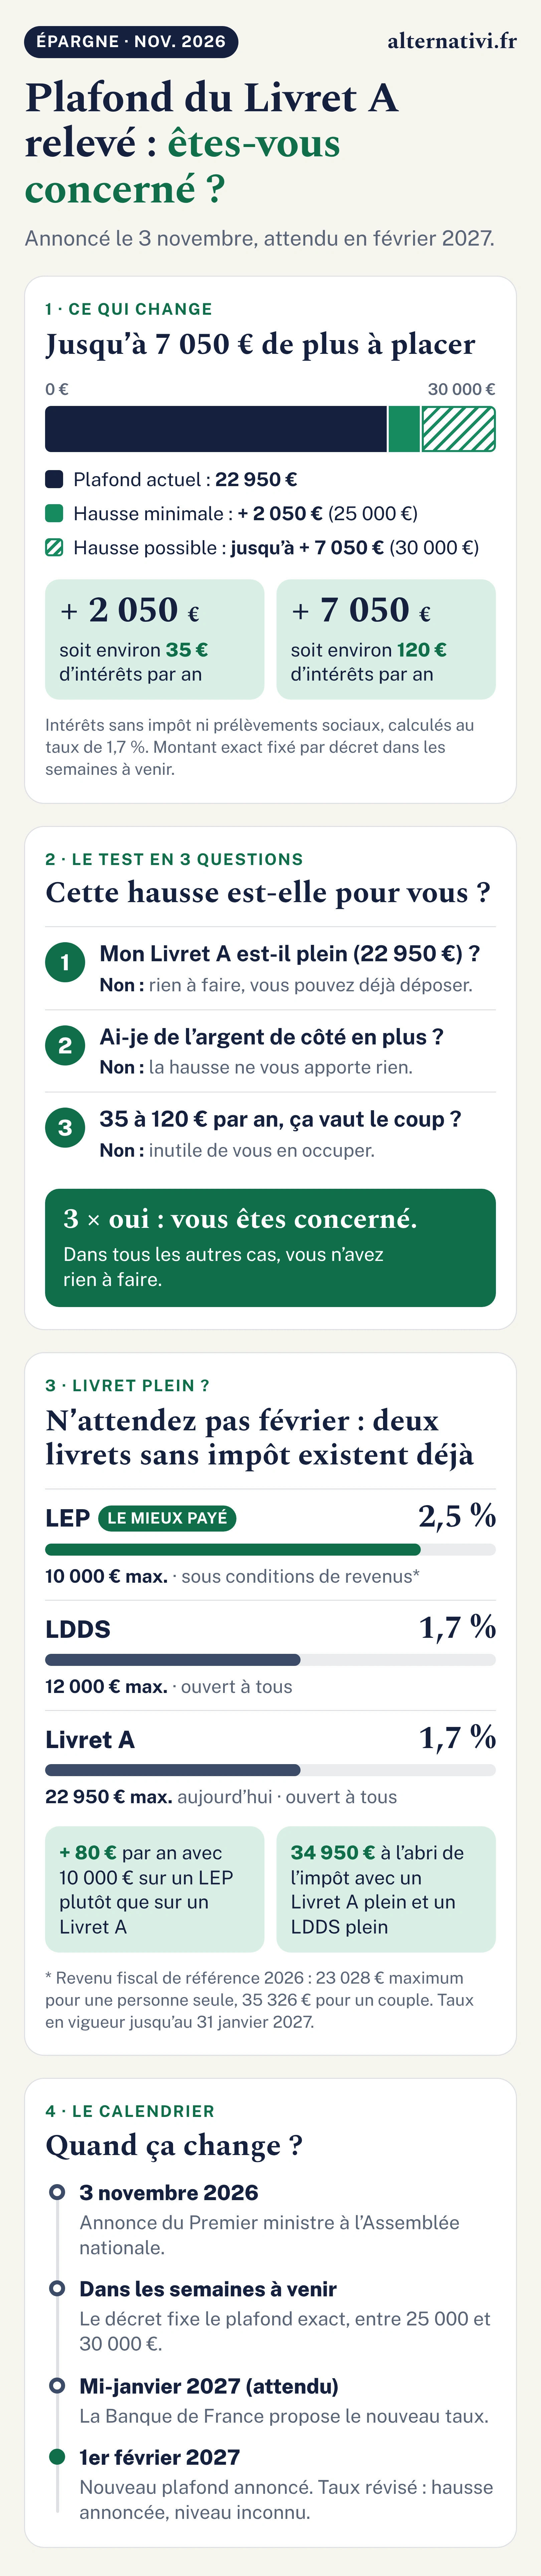
À retenir : le plafond du Livret A passera entre 25 000 et 30 000 € vraisemblablement en février 2027, par décret. Seuls les livrets déjà pleins en profitent : 2 050 à 7 050 € de plus à placer, soit 35 à 120 € d'intérêts par an. Le taux de 1,7 % devrait monter, sans niveau annoncé. En attendant, le LEP (2,5 %, 10 000 €, sous conditions de revenus) et le LDDS (1,7 %, 12 000 €) restent les meilleures options.
Livret A, LDDS, LEP : vos autres questions
Puis-je ouvrir un deuxième Livret A pour dépasser le plafond ?
Non. Un particulier ne peut détenir qu'un seul Livret A. Un second livret expose à une amende de 2 % de son solde, non recouvrée si elle est inférieure à 50 €. Pour placer davantage, mieux vaut ouvrir un LDDS ou, sous conditions de revenus, un LEP.
Mon livret est plein : mes intérêts continuent-ils d'être versés ?
Oui. Les intérêts sont calculés les 1er et 16 de chaque mois, puis ajoutés au capital le 31 décembre. Ils continuent de s'ajouter au-delà du plafond, sans limite, tant que le livret reste ouvert. En revanche, plus aucun dépôt n'est accepté une fois le plafond atteint ou dépassé.
Peut-on cumuler Livret A, LDDS et LEP ?
Oui. Le LDDS se cumule avec un Livret A et un LEP. Le LEP aussi, avec ses propres règles : un seul par personne et des plafonds de revenus à respecter. Chaque livret a son propre plafond de dépôt, vous pouvez donc remplir les trois séparément.
Un couple peut-il avoir deux LDDS ou deux LEP ?
Oui. Chaque conjoint ou partenaire de Pacs imposé en commun peut détenir un LDDS et un LEP, soit deux de chaque au maximum par foyer fiscal. Un enfant encore rattaché au foyer fiscal de ses parents ne peut ouvrir ni l'un ni l'autre. Le LEP dépend des revenus du foyer.
Que devient mon LEP si mes revenus augmentent ?
Votre banque contrôle vos revenus, sur l'année N-2 ou N-1. Si votre revenu fiscal de référence dépasse le plafond deux années de suite, le LEP doit être clos. Un dépassement ponctuel ne le ferme donc pas. Vous pouvez retirer votre argent à tout moment.
Comment ouvrir un LEP concrètement ?
Présentez-vous dans une banque habilitée. Elle peut vérifier vos revenus auprès de l'administration fiscale ou vous demander votre avis d'imposition. Le premier versement est de 30 € minimum, les suivants de 10 €. Sans première déclaration de revenus, une attestation sur l'honneur peut suffire.


