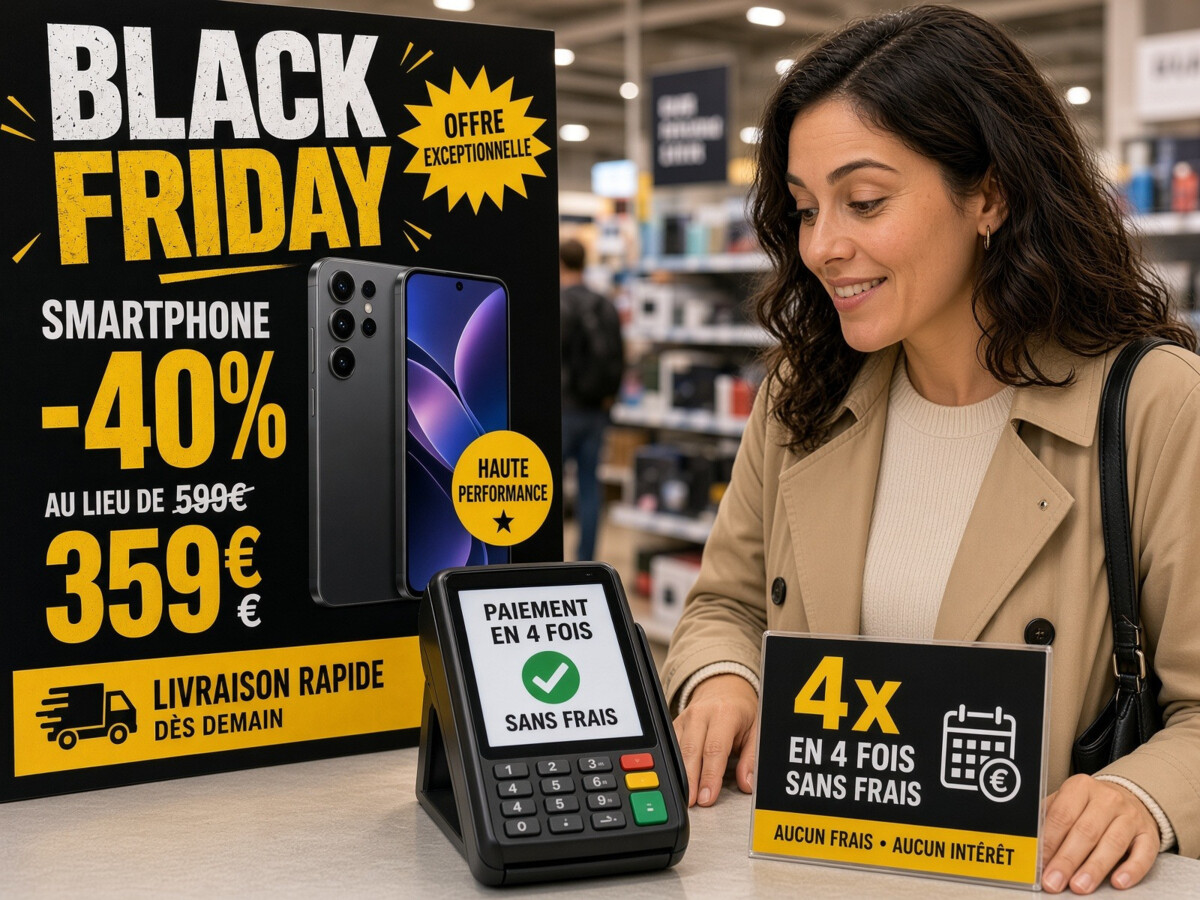
Ce qui devient un crédit le 20 novembre
Cette réforme vient d'une directive européenne, dite CCD2. La France l'a transposée par une ordonnance du 3 septembre 2025. Jusqu'ici, deux types de crédits échappaient aux règles protectrices du code de la consommation :
- ceux de moins de 200 €,
- et ceux remboursés en 3 mois sans intérêts ni frais.
Ces deux exceptions disparaissent.
Dès le 20 novembre, entrent dans le champ du crédit :
- le paiement en 3 ou 4 fois proposé via un prêteur, avec ou sans frais, même pour une petite somme ;
- les mini-crédits de moins de 200 € ;
- les crédits jusqu'à 100 000 €, contre 75 000 € auparavant ;
- tous les découverts autorisés, quels que soient leur montant et leur durée.
Seuls les nouveaux contrats sont concernés. Ce que vous avez accepté avant le 20 novembre garde les anciennes règles.
Réflexe n° 1 : prévoyez un plan B
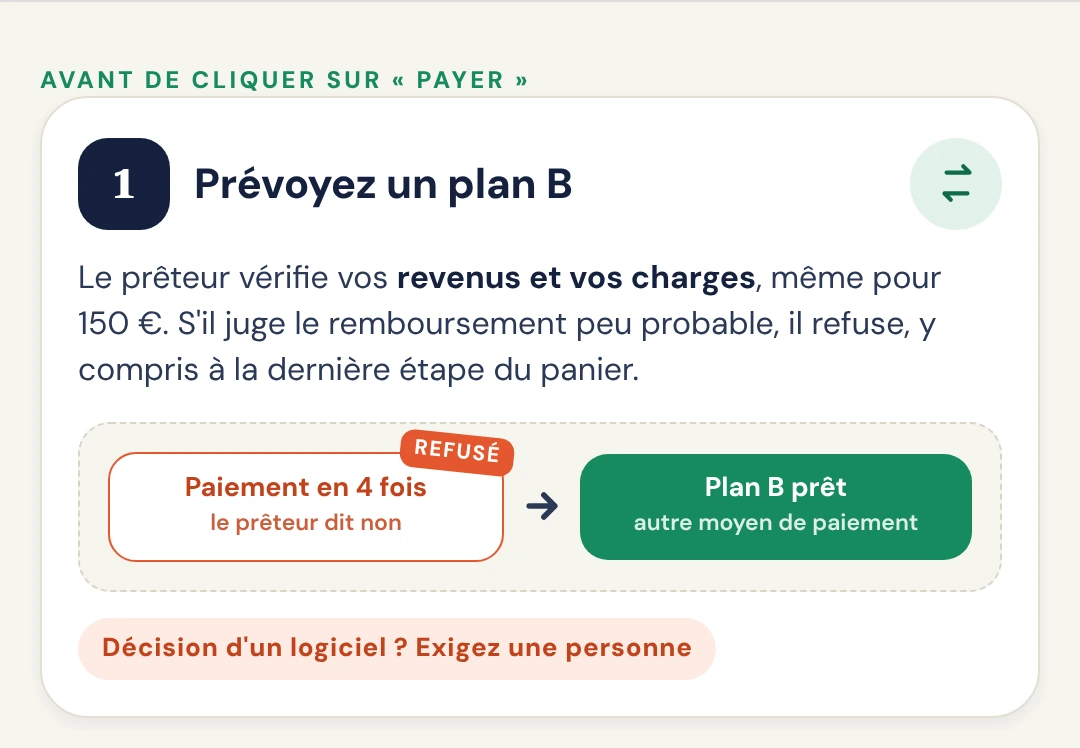
Avant d'accorder le crédit, le prêteur doit évaluer vos revenus et vos charges. Même pour 150 €. Il n'accorde le crédit que si le remboursement paraît vraisemblable. Un paiement en 4 fois peut être refusé, y compris à l'étape finale de votre panier Black Friday.
- Gardez un autre moyen de paiement sous la main.
- Si un logiciel décide seul, vous pouvez demander l'intervention d'une personne, une explication et un réexamen.
Le prêteur ne peut pas se contenter de consulter le FICP, le fichier des incidents de remboursement tenu par la Banque de France. Il n'est d'ailleurs pas obligé de le consulter pour les petits montants.
Réflexe n° 2 : additionnez vos échéances
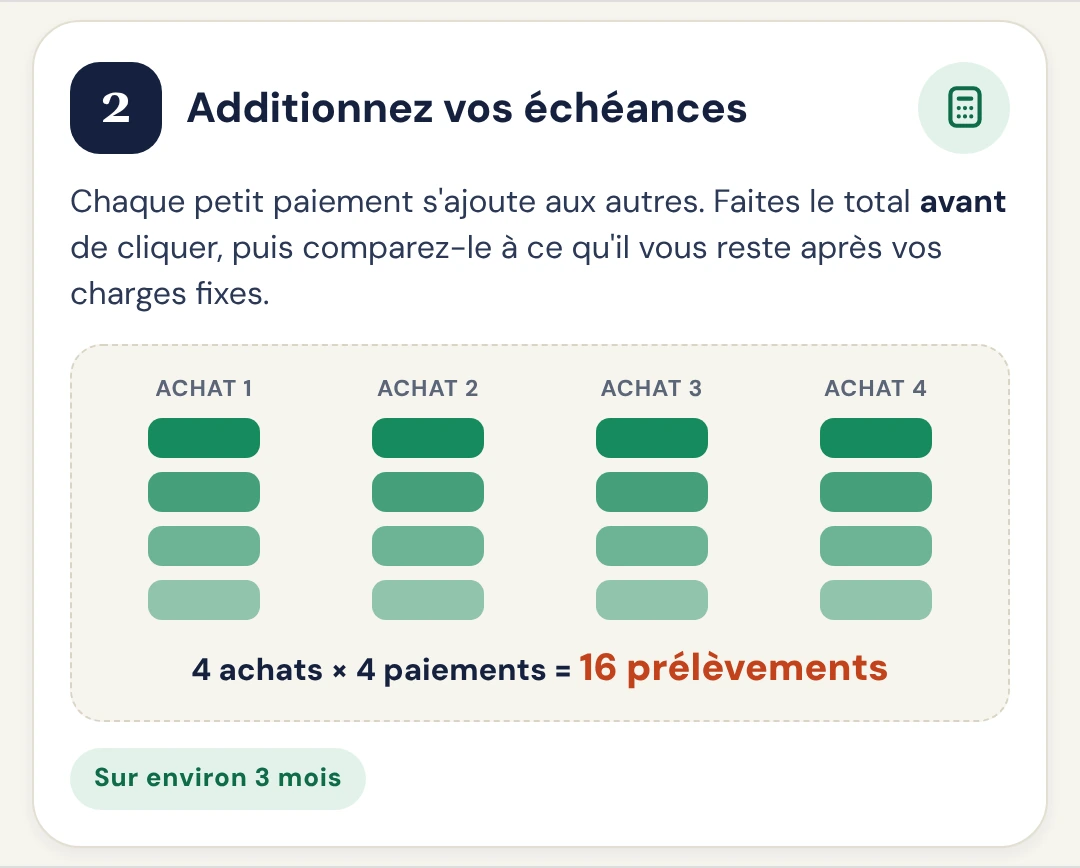
Quatre achats en 4 fois, ce sont seize prélèvements sur trois mois. Les petits crédits finissent par peser lourd. Faites le total avant de cliquer, puis comparez-le à ce qui reste après vos charges fixes.
Le prêteur doit d'ailleurs vous mettre en garde si votre situation rend le crédit risqué, par exemple avec des revenus irréguliers ou plusieurs crédits en cours. Cette mise en garde est gratuite.
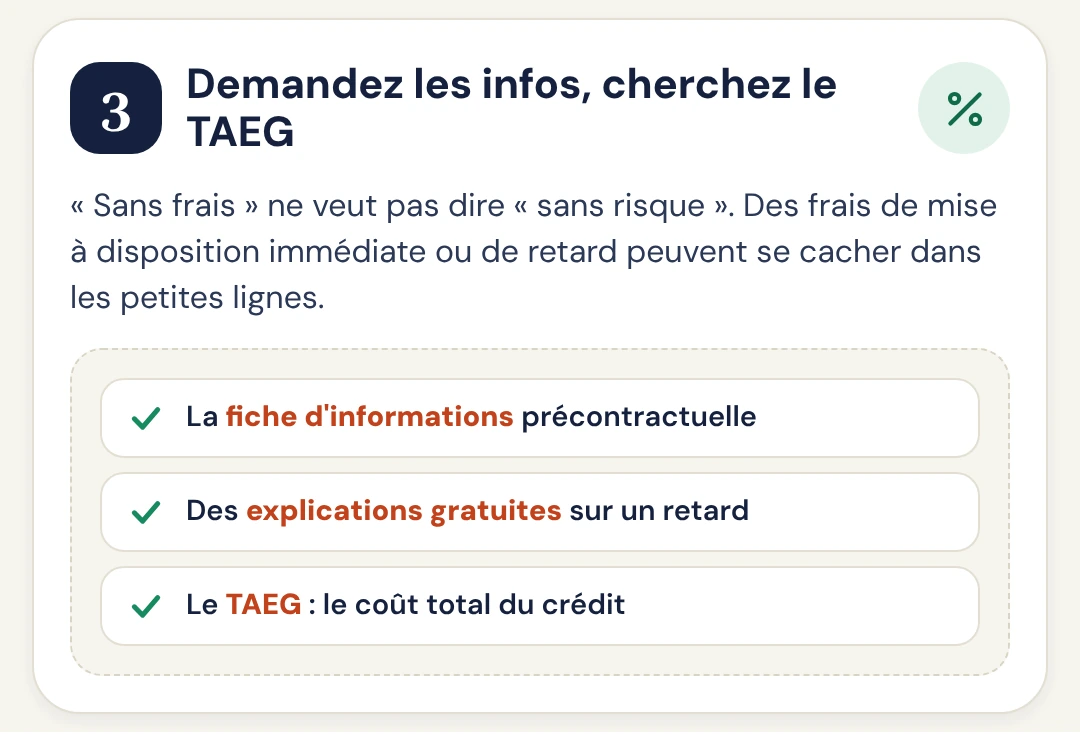
Réflexe n° 3 : demandez les informations et cherchez le TAEG
Le prêteur doit vous remettre une fiche d'informations précontractuelles. Il doit aussi vous expliquer, gratuitement, le montant, la durée, les mensualités et les conséquences d'un retard.
- « Sans frais » ne veut pas dire « sans risque ».
- L'Institut national de la consommation (INC) alerte sur des frais parfois mal affichés : mise à disposition immédiate des fonds, retards non plafonnés.
- Cherchez le TAEG, le coût total du crédit en pourcentage, avant d'accepter.
Les publicités doivent aussi porter la mention « Attention ! Un crédit coûte de l'argent et doit être remboursé ». Les messages qui donnent de faux espoirs sur le coût sont interdits.
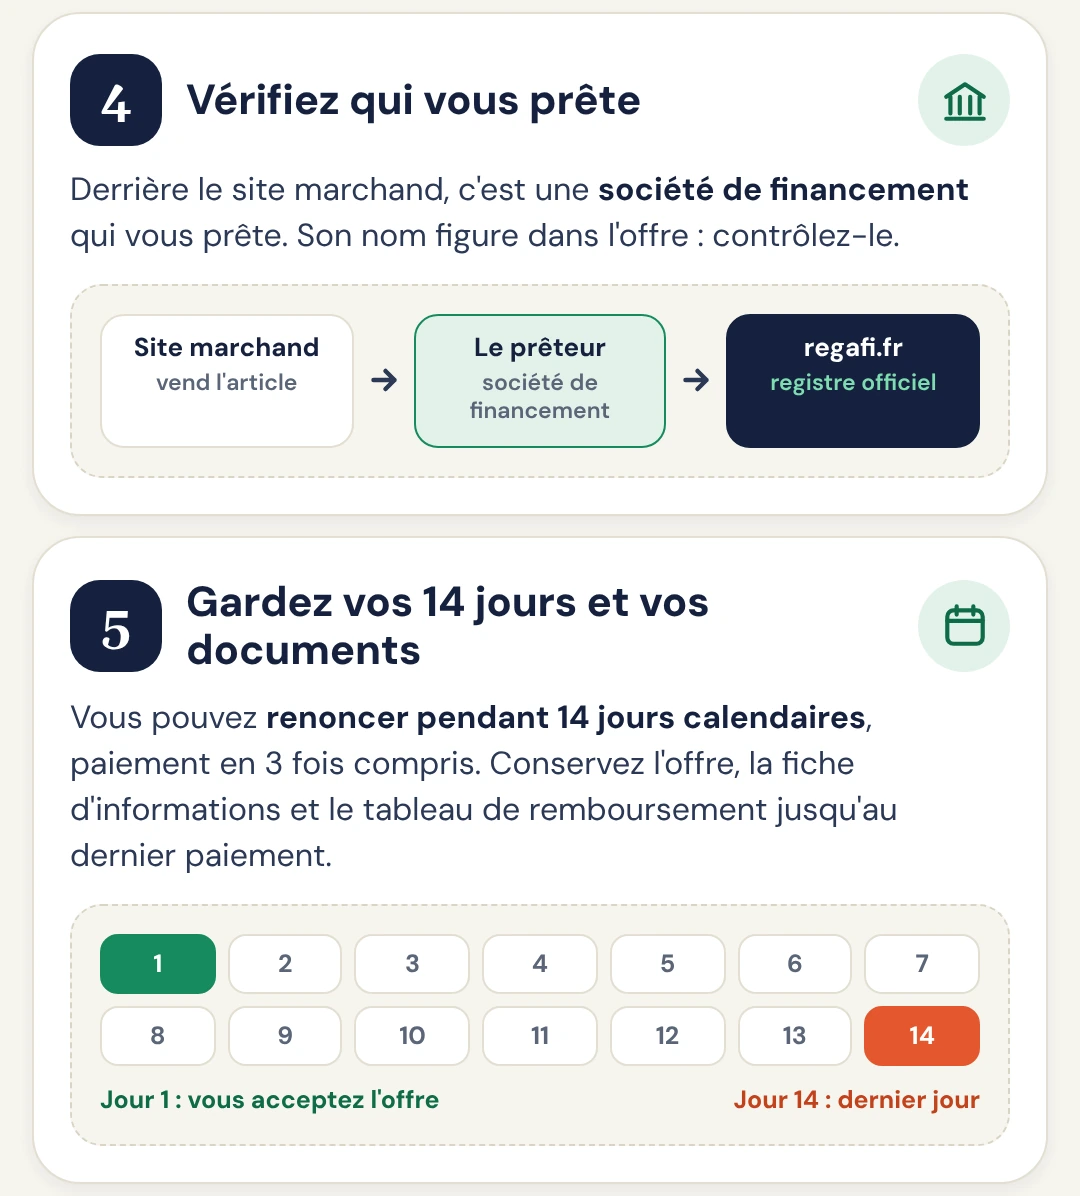
Réflexe n° 4 : vérifiez qui vous prête
Derrière le site marchand, c'est une société de financement qui prête. Vérifiez qu'elle est autorisée sur le registre officiel REGAFI. Son nom figure dans l'offre.
Réflexe n° 5 : gardez vos 14 jours et vos documents
Vous pouvez renoncer dans un délai de 14 jours calendaires, paiement en 3 fois compris. Il part de l'acceptation de l'offre. Si les informations obligatoires arrivent plus tard, il part de leur réception. Si le prêteur ne vous a pas informé de ce droit, le délai ne court pas.
- Un point de vigilance : pour un achat financé, la rétractation du crédit peut avoir des effets sur la vente. Lisez les conditions avant de valider.
- Conservez l'offre, la fiche précontractuelle et le tableau de remboursement jusqu'au dernier paiement.
En cas d'impayé, le prêteur doit vous orienter vers une structure de conseil aux personnes endettées, respecter un délai raisonnable avant toute procédure et proposer des solutions adaptées avant d'aller au contentieux.
Découvert : ce qui change aussi
Tous les découverts passent sous le régime du crédit à la consommation. Les petits découverts, de moins de 200 € ou remboursables en moins d'un mois, en étaient exclus jusqu'ici. Avant d'en autoriser un, même modeste, votre banque doit analyser vos revenus, vos charges et vos engagements en cours, puis vous donner une information claire sur le coût total, avec le TAEG.
Les découverts autorisés avant le 20 novembre ne sont pas concernés. Vous n'avez pas de nouvelle demande à faire. Mais le découvert reste payant : agios et frais de dépassement continuent de s'appliquer.
Pour dégager de la marge avant les fêtes, faites le tri dans vos abonnements. Un forfait mobile qui grimpe ? Voyez comment résilier sans frais. Et si vous préférez épargner plutôt qu'emprunter, découvrez ce que change le relèvement du plafond du Livret A.
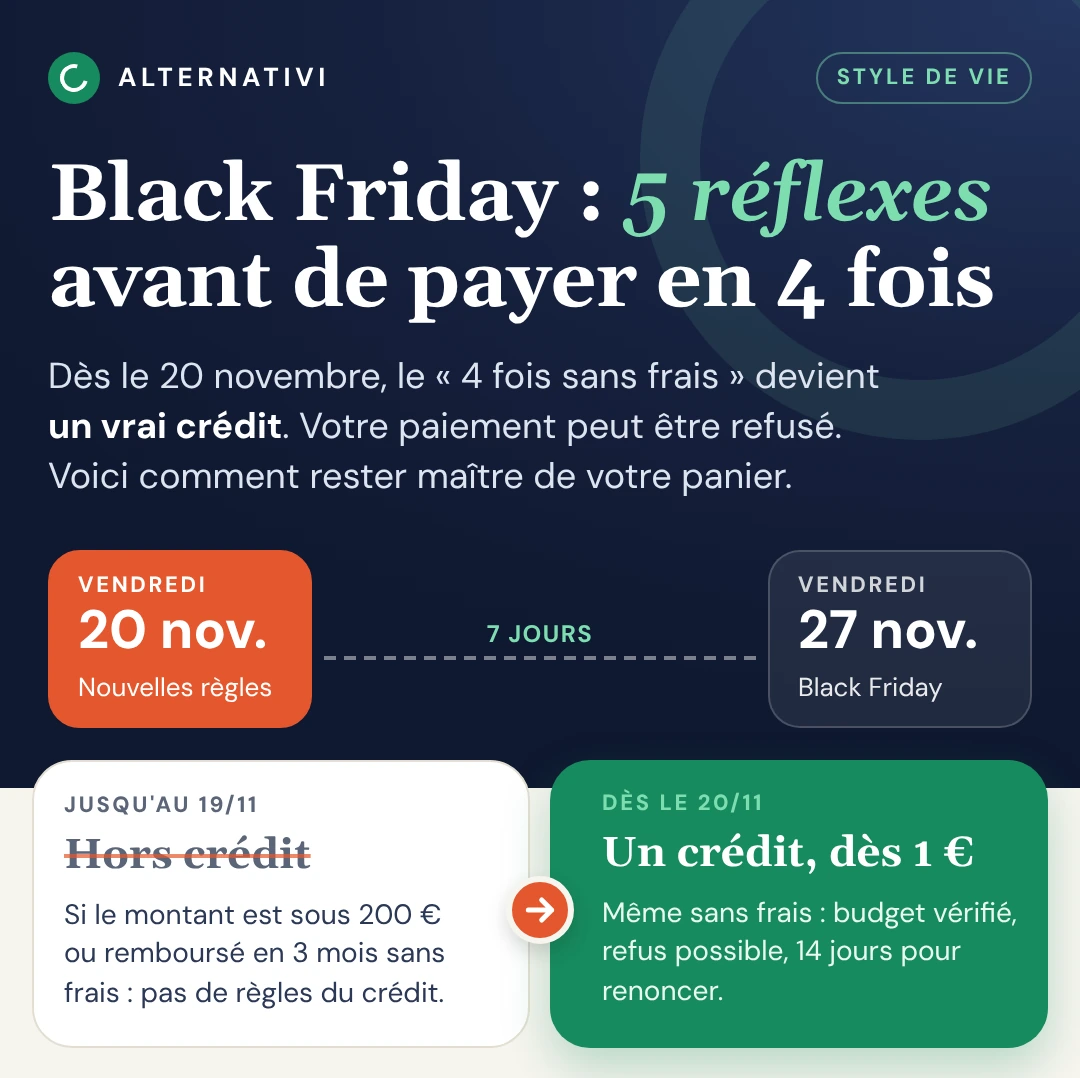
À retenir : dès le 20 novembre, payer en 3 ou 4 fois est un crédit. Au Black Friday, gardez un plan B, additionnez vos échéances, cherchez le TAEG, vérifiez le prêteur et gardez vos 14 jours pour vous rétracter. Les contrats acceptés avant cette date gardent les anciennes règles.
Paiement fractionné : vos autres questions
Ma carte à débit différé ou un paiement différé du commerçant sont-ils aussi un crédit ?
Pas dans tous les cas. Les cartes à débit différé restent exemptées. Un paiement différé accordé directement par le commerçant, sans société de financement ni intérêts, et soldé sous 50 jours après livraison, reste hors crédit. Pour une grande entreprise vendant en ligne, ce délai tombe à 14 jours.
Que risque un prêteur qui n'a pas respecté ses obligations d'information ?
S'il n'a pas fourni les explications dues ou vérifié votre solvabilité, le prêteur peut être déchu du droit aux intérêts, en tout ou partie. Ce n'est jamais automatique : le juge décide. Vous ne rembourseriez alors que le capital et les intérêts non concernés. Gardez tous vos documents.
Un impayé sur un paiement en 4 fois peut-il me faire inscrire au FICP ?
Le FICP recense les incidents de paiement caractérisés. Dans son guide de mars 2026, la Banque de France prévoit de nouveaux codes « mini crédit » et « paiement fractionné ». Un impayé peut donc être déclaré. Les conditions exactes d'inscription dépendent de votre contrat : relisez les conditions de l'offre.
Comment savoir si je suis déjà inscrit au FICP ?
Seule la Banque de France peut vous le dire. Demandez votre relevé depuis votre espace personnel sur son site, ou par courrier. Seuls les banques et établissements de crédit peuvent consulter ce fichier. Vous, vous pouvez toujours demander ce qu'il contient sur vous.
Ma banque peut-elle refuser un petit découvert de 100 € ?
Oui. Une autorisation de découvert n'est jamais automatique : la banque n'est pas obligée de l'accorder. À partir du 20 novembre, elle doit analyser votre situation même pour un petit montant, de façon proportionnée. Elle peut donc refuser une demande, même modeste, si elle juge le risque trop élevé.
Sur quelles données le prêteur juge-t-il mon dossier de paiement fractionné ?
Le prêteur analyse vos revenus, vos charges et vos justificatifs. Les réseaux sociaux ne peuvent pas servir de source. Selon la CNIL, l'historique de vos transactions bancaires est limité à trois mois, douze sur votre demande. Un dossier rejeté est supprimé au plus tard six mois après son dépôt.
Sources officielles consultées
- Service-Public : Découverts bancaires, la réglementation change le 20 novembre
- Service-Public : Crédit à la consommation, ce qui va changer en 2026
- Service-Public : Contrat de crédit à la consommation
- Justice.fr / Service-Public : Fichier des incidents de remboursement des crédits aux particuliers (FICP)
- Institut national de la consommation : mini-crédits et paiements fractionnés, quels risques ?


